10.mars.2025

Entretien avec un employé 06/2024 : Pia Studzinski (apprentie en vente)

Entretien avec un employé 06/2024 : Pia Studzinski (apprentie en vente)
Arrow
  • Actualités

La série d’entretiens avec des collaborateurs du dataglobal Group
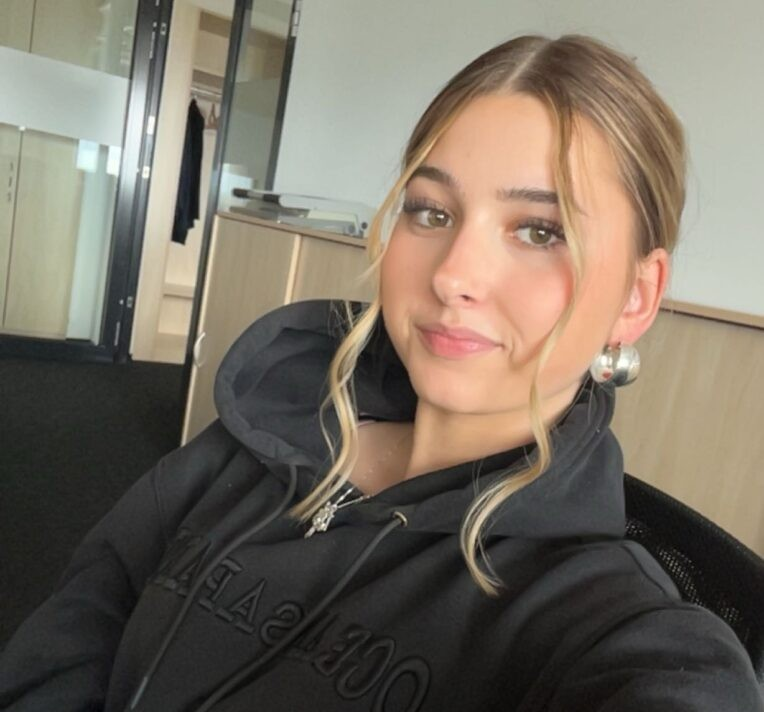
Pia Studzinski (apprentie en vente)

Depuis combien de temps travaillez-vous au sein du dataglobal Group ?

Depuis le 01.01.2024

Quelles sont tes tâches quotidiennes et quelles sont les priorités de ta formation ?

Je passe par plusieurs départements dans ma formation, mais je me concentre sur Inside Sales. Cela comprend les activités suivantes :

  • Traitement des commandes
  • Préparation de l’offre
  • Contrôle des factures
  • Traitement des e-mails
  • Travailler avec SalesForce (CRM) et Site (ERP)
  • Contrats de modification
  • Traiter les résiliations et les enregistrer dans les systèmes
  • Réception téléphonique

Comme je n’ai travaillé que dans le service des ventes, je ne peux pas encore me prononcer sur les autres services.

Qu’est-ce qui vous plaît particulièrement dans le service des ventes du groupe dg ?

J’aime beaucoup le contact avec les clients et le traitement des commandes.

Je n’aurais jamais pensé dire cela un jour, mais : le lien avec les mathématiques m’attire particulièrement ! J’aime appliquer ce que j’ai appris à l’école et calculer des montants. C’est ce que je fais, par exemple, lorsque je crée des feuilles de soins, la différence entre la maintenance et l’abonnement et lorsque je saisis une commande dans notre système « SITE » (ERP).

Qu’est-ce qui est particulièrement important pour vous dans la formation ? Le groupe dg peut-il répondre à ces exigences jusqu’à présent ?

Un apprenti doit être bien accueilli et avoir des responsabilités. En peu de temps, j’ai eu l’occasion de participer à de nombreuses tâches et d’assumer des responsabilités. Grâce à mes collègues et à ma formatrice, j’ai pris plaisir à travailler tous les jours. 😊

Ce qui me plaît également chez dataglobal Group, c’est que j’ai été directement et chaleureusement accueilli dans la « famille » et que j’ai même été invité à la fête de Noël annuelle avant le début de ma formation.

De plus, je trouve que le team building et la communication sont très importants, et le dg Group y répond parfaitement. J’aime beaucoup le fait qu’il y ait des réunions hebdomadaires pour clarifier les situations pour tout le monde dans le département et pour discuter de tout.

Environ une fois par mois, il y a aussi une réunion avec tous les employés et la direction pour discuter d’un bilan mensuel. Il y a aussi toujours quelque chose de délicieux à manger – et de toute façon, la nourriture est un bon moyen de me convaincre !😄

« Un apprenti doit être bien accueilli et doit aussi pouvoir prendre des responsabilités ».

Où voyez-vous nos objectifs en matière de vente ? Quels sont les défis auxquels nous sommes confrontés ?

Actuellement, l’un des grands objectifs est de faire passer autant de clients que possible aux contrats d’abonnement, ce qui, bien sûr, pose de temps en temps des défis. C’est là que nous devons bien argumenter et expliquer les avantages.

Un autre grand objectif est d’analyser les données au fil des mois afin de déterminer l’utilité d’une campagne, par exemple, et d’y répondre par des changements si nécessaire.

Comment se passe la collaboration avec les collègues et les relations générales au sein de l’équipe et du groupe en général ?

La collaboration est très bonne et chacun veille à ce que personne ne soit mis sous pression. Si quelqu’un a trop de tâches, l’autre en assume volontiers une partie.

Comment décririez-vous la culture d’entreprise du groupe dg avec vos propres mots ?

Le groupe dg a des collaborateurs très sympathiques et est une entreprise ouverte et moderne.

Recommanderiez-vous dataglobal Group comme employeur ? Pourquoi ?

Je recommanderais sans hésiter dataglobal Group comme lieu de formation ou de travail. La raison en est les points que j’ai déjà mentionnés :

  • Super collaborateur/formateur
  • Culture moderne et ouverte
  • Favorise l’apprentissage (vous apprenez beaucoup de nouvelles choses !)
  • Offres de travail à domicile
  • Beaucoup de communication
  • Délicieux repas une fois par mois
  • Événements d’équipe / team building (par exemple, notre fête d’été)
  • Horaires de travail flexibles
  • Un bel aménagement de bureau avec des plantes


Merci beaucoup pour cette interview, Pia !

Postulez dès maintenant chez dataglobal Group

Vous souhaitez faire partie du groupe dataglobal et travailler avec nous pour concrétiser la vision du Digital Workplace pour nos clients ? Nous sommes toujours à la recherche de nouveaux talents, que ce soit dans le développement de logiciels ou dans d’autres domaines tels que la vente, le conseil, etc.

Consultez nos offres d’emploi actuelles et voyez si un poste vous convient. Nous sommes impatients d’avoir de vos nouvelles !
Ceci pourrait aussi vous intéresser

Interface DATEV en ligne dans windream ECM

en savoir plus

La fusion crée un nouveau fournisseur leader de solutions logicielles RH en Allemagne

en savoir plus

La GED comme sujet informatique stratégique : pourquoi vous devez agir maintenant en tant que décideur informatique

en savoir plus

Les défis numériques de la comptabilité : des factures papier au système financier connecté

en savoir plus
10.mars.2025

E-facture : qu’est-ce que la loi sur les opportunités de croissance ?

E-facture : qu’est-ce que la loi sur les opportunités de croissance ?
Arrow
  • Actualités

Ce que vous devez savoir sur la loi sur les opportunités de croissance et l’e-facture.

La loi sur les opportunités de croissance est une initiative majeure du gouvernement allemand qui vise à stimuler la croissance économique, à alléger les charges des entreprises et des citoyens et à promouvoir la transformation numérique. Un élément central de la loi sur les opportunités de croissance est l’introduction obligatoire de l’e-facture.

Qu’est-ce que la loi sur les opportunités de croissance ?

La « loi sur le renforcement des opportunités de croissance, des investissements et de l’innovation ainsi que sur la simplification et l’équité fiscale » (en bref : loi sur les opportunités de croissance) a été adoptée par le Bundestag le 17 novembre 2023 et validée par le Bundesrat le 22 mars 2024. Elle comprend un grand nombre de mesures impliquant des changements fiscaux et administratifs afin de stimuler l ‘investissement, de réduire la bureaucratie et de renforcer la compétitivité de l’économie allemande.

Dans le cadre des changements intervenus dans le domaine de la TVA, un système de déclaration électronique de la Commission européenne est prévu. Les données collectées par les factures électroniques doivent pouvoir être transmises au système de déclaration prévu.

Les principaux objectifs de la loi sur les opportunités de croissance en un coup d’œil

Réduction de la bureaucratie: les entreprises doivent être libérées des charges administratives et le traitement des transactions commerciales doit être simplifié.

Allégements fiscaux: La loi prévoit plusieurs allégements fiscaux pour encourager l’investissement et l’innovation.

Renforcement de la compétitivité: les entreprises doivent devenir plus compétitives grâce à des processus plus efficaces et à une réduction de la bureaucratie.

Promotion de la numérisation: l’e-facture obligatoire doit permettre de moderniser et de numériser les processus commerciaux.

Qu’est-ce qu’une e-facture ?

Une e-facture, ou facture électronique, est une forme numérique de création et de transmission de factures. Contrairement aux factures papier traditionnelles, l’e-facture est créée et transmise dans un format électronique standardisé qui peut être traité automatiquement par des systèmes informatiques. Ce traitement numérique permet d’accélérer et d’améliorer l’efficacité de la facturation et de son traitement, de réduire les erreurs et de diminuer les coûts. Pour garantir que tout fonctionne sans problème avec l’e-facture et qu’un échange propre puisse avoir lieu, les e-factures doivent être conformes à la norme européenne EN- 16931.


Les conditions techniques de l’e-facture

La norme européenne pour la facturation électronique EN-16931 définit une structure de données spécifique qui contient toutes les informations nécessaires à la facturation, telles que le numéro de facture, la date de la facture, les données du fournisseur, les données du client, la description du service, les montants et les taxes. La norme EN-16931 spécifie l’utilisation du format de données XML afin de rendre la structure de données claire et lisible par une machine. Cela permet une intégration transparente dans les systèmes ERP existants et autres solutions logicielles commerciales. Bien que la norme impose une structure de données spécifique, elle permet également des extensions afin d’intégrer des exigences spécifiques au secteur ou des informations supplémentaires.

La XFacture en tant que norme technique

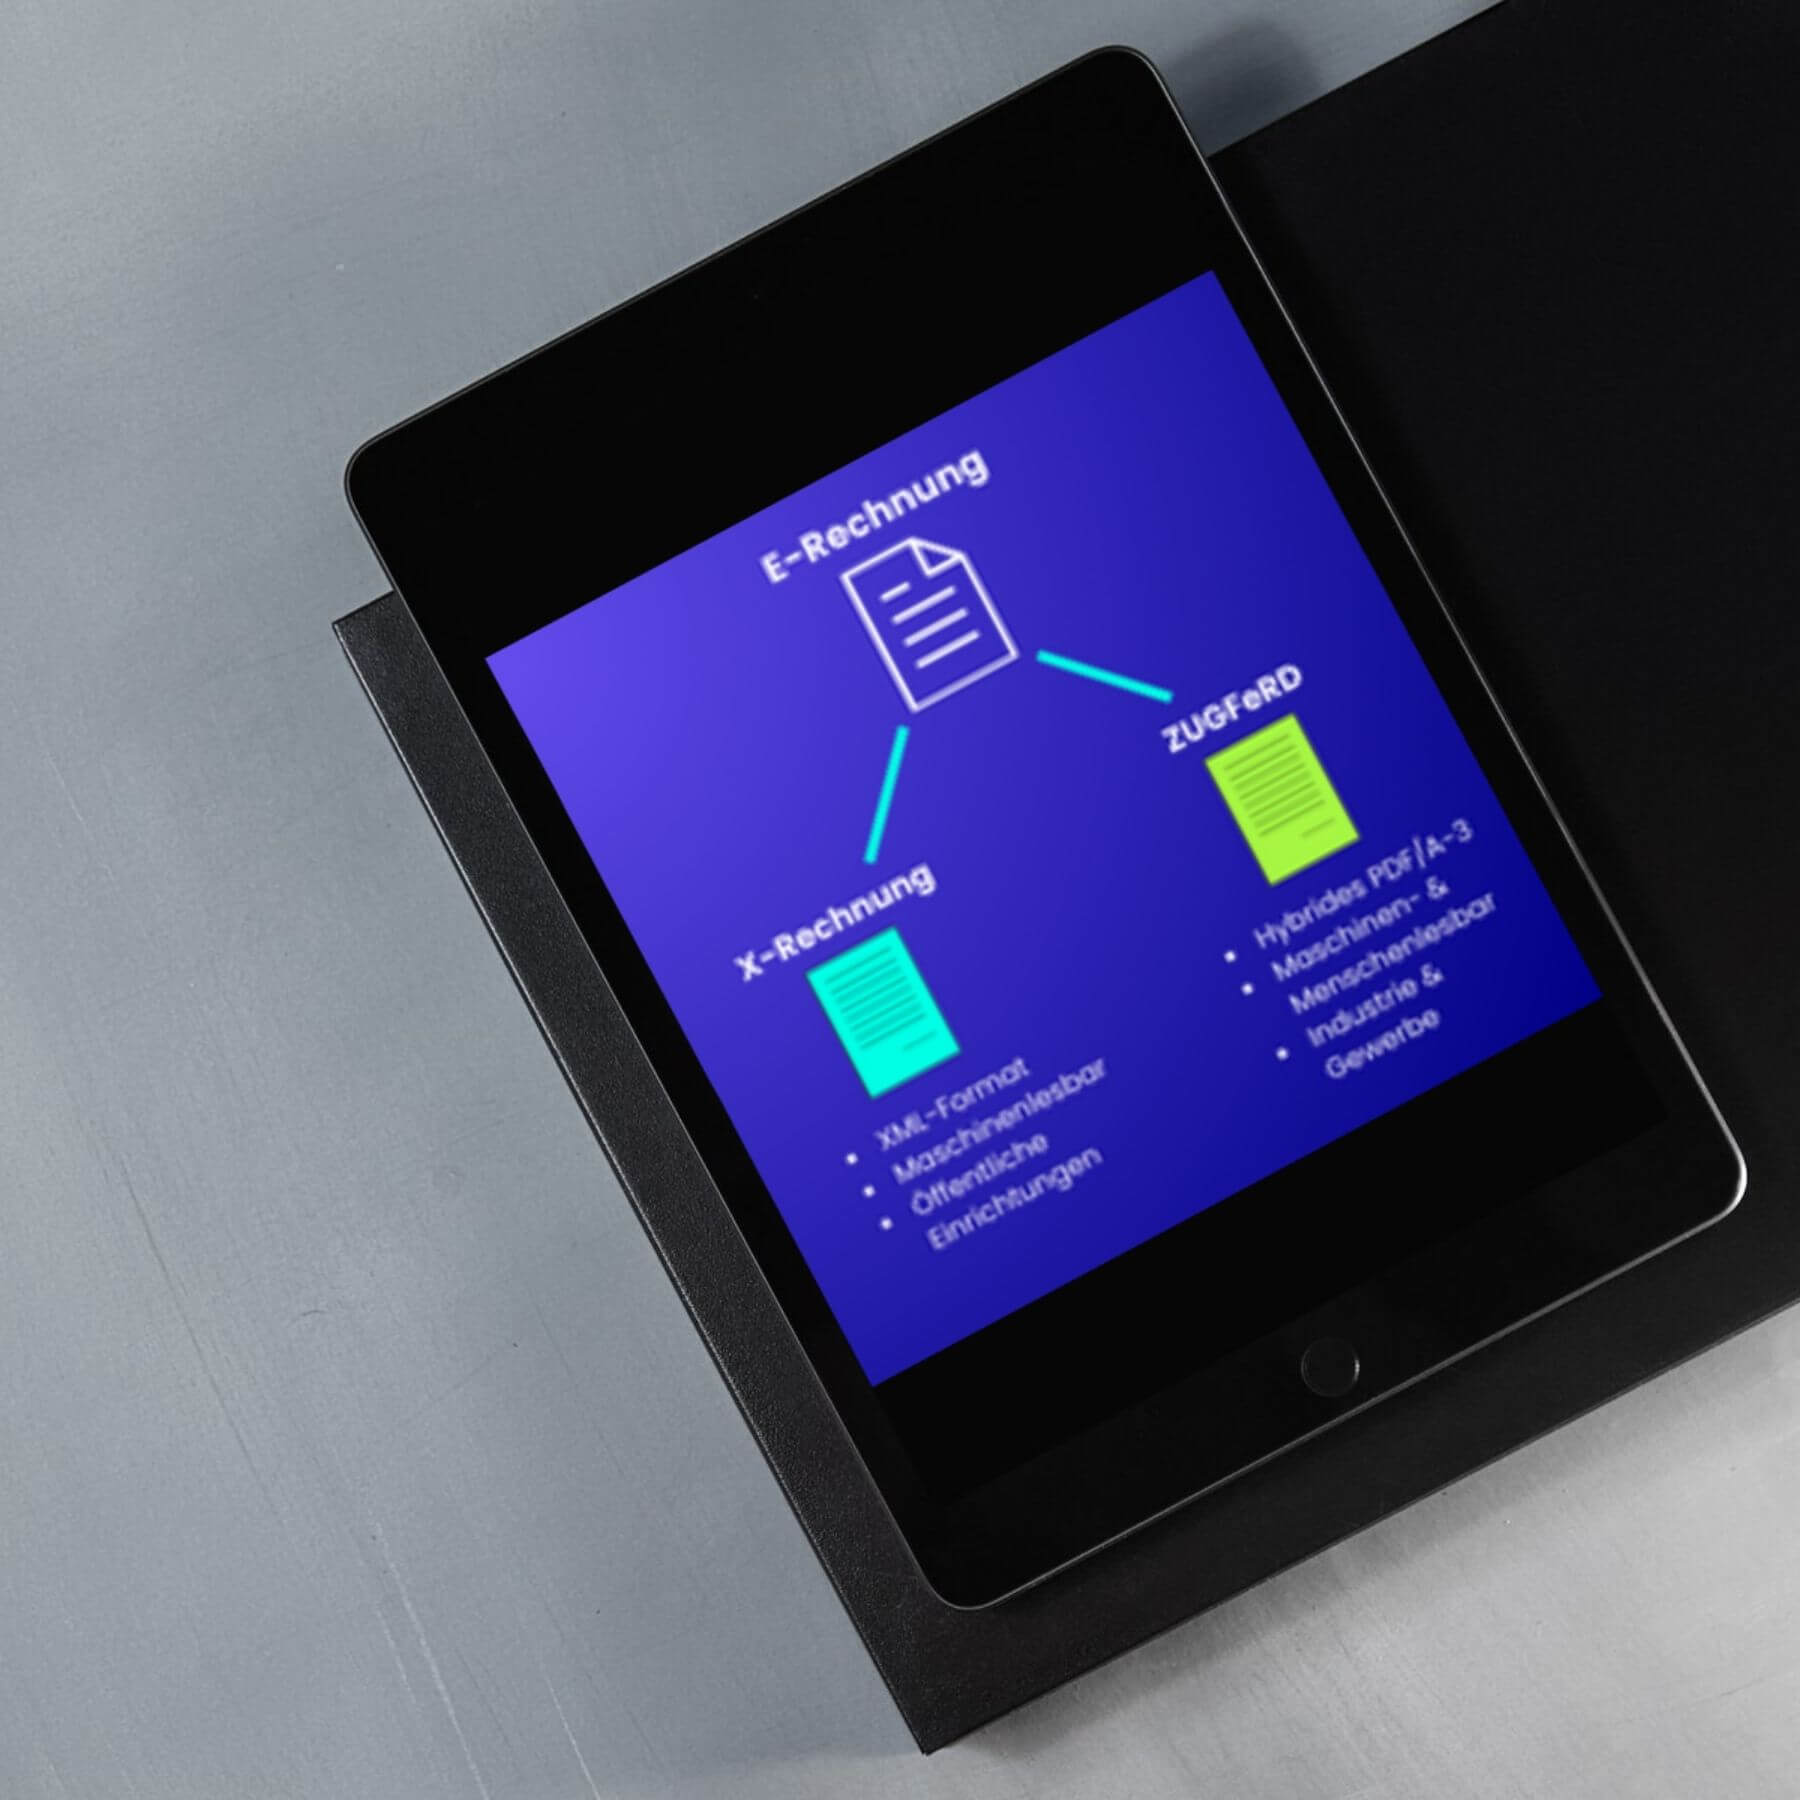
En Allemagne, sur la base de la norme EN 16931, la XFacture qui est obligatoire depuis le 27 novembre 2020 pour les fournisseurs et prestataires de services qui facturent aux pouvoirs publics. La XFacture contient toutes les informations nécessaires dans un format clairement défini format XML. Ce format est uniquement destiné au traitement automatique. L’utilisation de programmes de visualisation permet toutefois de rendre l’ensemble des données lisibles par l’homme.

ZUGFeRD en tant que solution hybride

Chez ZUGFeRD (Guide de l’utilisateur central du Forum de la facture électronique en Allemagne) est une norme hFormat de facture ybridesqui contient le fichier Format de données XML par une Fichier PDF complétée. Ainsi, un fichier lisible par l’homme est directement inclus. Le site Conformité aux exigences légales pour les factures électroniques est à l’adresse est assurée par ZUGFeRD.


L’obligation de facturation électronique à partir de 2025

L’e-facture est déjà obligatoire dans le secteur public. À partir de 2025, l’e-facture obligatoire sera également introduite progressivement dans le secteur B2B. La loi sur les opportunités de croissance a fixé les dates limites suivantes pour la mise en œuvre de l’e-facture obligatoire :

À partir du 1er janvier 2028 : L’obligation d’envoyer des e-factures dans toute l’Allemagne entrera en vigueur pour toutes les entreprises B2B.

A partir du 1er janvier 2025: toutes les entreprises allemandes seront tenues, sans accord préalable, de pouvoir recevoir et évaluer des e-factures. La création et l’envoi d’e-factures ne sont pas encore obligatoires.

A partir du 1er janvier 2027: toutes les entreprises allemandes qui génèrent un chiffre d’affaires de plus de 800.000 euros par an seront obligées d’envoyer des e-factures.

Conclusion

La loi sur les opportunités de croissance et la promotion de l’e-facture sont des étapes importantes sur la voie de la numérisation de l’économie. Les entreprises doivent saisir les opportunités qui s’offrent à elles pour optimiser leurs processus, réduire leurs coûts et agir de manière plus durable. Le passage prévu à la facturation électronique est un élément essentiel de ce processus de transformation et offre de multiples avantages qui vont bien au-delà de la simple réduction des coûts.

Organiser un entretien de conseil maintenant

Ceci pourrait aussi vous intéresser

Interface DATEV en ligne dans windream ECM

en savoir plus

La fusion crée un nouveau fournisseur leader de solutions logicielles RH en Allemagne

en savoir plus

La GED comme sujet informatique stratégique : pourquoi vous devez agir maintenant en tant que décideur informatique

en savoir plus

Les défis numériques de la comptabilité : des factures papier au système financier connecté

en savoir plus
07.mars.2025

Les 8 erreurs les plus fréquentes lors de l’introduction de l’e-facture – et comment les éviter !

Les 8 erreurs les plus fréquentes lors de l’introduction de l’e-facture – et comment les éviter !
Arrow
  • Actualités

L’introduction obligatoire de l’e-facture en Allemagne sera mise en œuvre progressivement à partir de 2025. Pour les entreprises, il ne s’agit pas seulement d’une obligation légale, mais aussi d’une opportunité de moderniser leurs processus de facturation et de les rendre plus efficaces. Mais attention : il existe de nombreux pièges sur le chemin de la facturation numérique qui peuvent compliquer la transition. Outre les défis techniques, les aspects organisationnels et juridiques sont particulièrement importants.

Dans cet article, vous découvrirez les erreurs les plus fréquentes commises par les entreprises lors de l’introduction de l’e-facture – et comment les éviter de manière proactive. Que vous soyez au début du processus ou en plein milieu de sa mise en œuvre : Ces conseils vous permettront de passer à l’e-facture en douceur et de profiter de tous les avantages.

Ce que vous devez savoir sur l’obligation de facturation électronique en Allemagne

A partir du 1er janvier 2025, l’utilisation de factures électroniques dans les échanges commerciaux entre entreprises sera obligatoire. Cette obligation est basée sur une directive européenne qui impose un format de facture standardisé et lisible par machine. L’objectif est de rendre le traitement des factures plus efficace et juridiquement sûr.

Le format standard EN 16931 définit la structure de ces données de facturation. Les entreprises sont tenues de s’y conformer afin de rester en conformité avec la législation et de bénéficier des avantages des processus de facturation numérique.

Pour plus d’informations sur le cadre juridique et des conseils pratiques, consultez notre guide gratuit sur l’e-facture.

XFacturation et ZUGFeRD : Aperçu des principaux formats

En Allemagne, les formats XRechnung et ZUGFeRD jouent un rôle central dans la mise en œuvre de l’e-facture. Alors que XRechnung a été optimisé avant tout pour le secteur public, ZUGFeRD se caractérise par la combinaison d’un document PDF et d’une structure de données XML intégrée. Ce format hybride est particulièrement attrayant pour les petites entreprises, car il allie lisibilité et traitement automatique.

Ces deux formats garantissent des transferts de données standardisés et sans erreur, ce qui améliore considérablement l’efficacité et la fiabilité du processus de facturation.

Les 8 erreurs les plus fréquentes lors de l’introduction de l’e-facture – et comment les éviter

1) Commencer la conversion trop tard

L’introduction de l’e-facture nécessite une préparation minutieuse. Si vous reportez la transition, vous risquez d’être pressé par le temps et de commettre des erreurs. Commencez tôt afin de disposer d’une marge de manœuvre suffisante pour adapter vos processus et vos systèmes.

2) Ne pas mettre à jour les anciennes versions du logiciel à temps

Les anciens systèmes ERP ne répondent souvent pas aux exigences techniques de l’e-facture. Profitez de l’occasion pour moderniser votre logiciel et bénéficiez de fonctionnalités telles que XRechnung ou ZUGFeRD.

3) Conserver les procédures manuelles

Le traitement manuel des factures prend non seulement beaucoup de temps, mais il est également sujet à des erreurs. Pour profiter pleinement des avantages de l’e-facture et satisfaire aux exigences légales, il est essentiel de numériser entièrement vos processus de facturation.

4) Négliger l’archivage

L’archivage sécurisé des e-factures est souvent sous-estimé. Il s’agit pourtant d’un élément central de la conformité. Misez sur un système de gestion documentaire bien établi pour archiver vos données en toute sécurité et y avoir accès à tout moment.

5) Choix du mauvais logiciel de facturation électronique

Le choix du bon logiciel de facturation électronique est crucial pour une transition réussie – en revanche, une solution qui ne répond pas à vos besoins entraîne de nombreuses complications inutiles.

Notre logiciel vous offre une solution sur mesure qui s’intègre parfaitement à vos systèmes existants. Grâce à des fonctions complètes, une interface conviviale et les normes de sécurité les plus élevées, nous vous aidons à traiter vos factures de manière efficace, sans erreur et dans le respect de la législation. Profitez d’un support de premier ordre et d’une évolutivité flexible pour répondre à vos besoins futurs.

Faites confiance à notre solution de facturation électronique pour optimiser vos processus de facturation à long terme et réussir votre transformation numérique.

6) Absence de contrôle des processus

Même après l’introduction de l’e-facture, vous devez surveiller vos processus en permanence. Des outils de suivi automatisés permettent de détecter les erreurs à un stade précoce et d’y remédier rapidement.

7) Communication insuffisante avec les partenaires commerciaux

Informez vos partenaires à l’avance de la transition à venir. Une collaboration étroite avec les fournisseurs et les clients permet d’assurer le bon déroulement de l’échange des e-factures.

8) Pas de plan d’optimisation à long terme

L’introduction de l’e-facture est la première étape vers la numérisation des processus. Développez une stratégie pour optimiser en permanence vos processus de facturation et utiliser les nouvelles technologies telles que l’IA.

Utilisez l’e-facture comme moteur de l’innovation

L’introduction de l’e-facture obligatoire permet aux entreprises d’organiser leurs processus de manière plus efficace et de s’orienter vers l’avenir à long terme. En planifiant à temps, en évitant les erreurs typiques et en misant sur les meilleures pratiques, il est possible non seulement de satisfaire aux exigences légales, mais aussi d’obtenir des avantages concurrentiels durables.

Introduction de l’e-facture avec dataglobal Group

Êtes-vous prêt pour la transition ? Notre équipe se fera un plaisir de vous aider à chaque étape, de la planification à la mise en œuvre. Notre solution logicielle d’e-facture vous permet de vous conformer plus facilement aux normes légales tout en posant les jalons d’une numérisation durable de votre entreprise. Parallèlement, nous sommes à votre disposition pour vous aider avec notre vaste offre de conseil.

Organiser un entretien de conseil maintenant

Ceci pourrait aussi vous intéresser

Interface DATEV en ligne dans windream ECM

en savoir plus

La fusion crée un nouveau fournisseur leader de solutions logicielles RH en Allemagne

en savoir plus

La GED comme sujet informatique stratégique : pourquoi vous devez agir maintenant en tant que décideur informatique

en savoir plus

Les défis numériques de la comptabilité : des factures papier au système financier connecté

en savoir plus
07.mars.2025

2025 : quelle sera l’évolution de l’obligation de facturation électronique ?

2025 : quelle sera l’évolution de l’obligation de facturation électronique ?
Arrow
  • Actualités

Depuis 2023, l’obligation de facturation électronique (e-facture) est en vigueur en Allemagne pour les entreprises du secteur public. Mais l’obligation de facturation électronique, qui s’appliquait initialement aux pouvoirs publics et au secteur B2G (Business-to-Government), s’étend désormais au secteur B2B. Avec la loi sur les opportunités de croissance, qui entrera en vigueur à partir de 2025, le traitement numérique des factures continue de progresser et exige des entreprises qu’elles adoptent des processus numériques à grande échelle.

Que dit la loi sur les opportunités de croissance ?

La loi sur les opportunités de croissance est un projet de loi complet du gouvernement allemand visant à promouvoir la numérisation dans l’économie et à améliorer l’efficacité des processus administratifs publics et privés. Elle contient des mesures visant à encourager les entreprises et les administrations à utiliser davantage les technologies numériques et à réduire les obstacles bureaucratiques.

Un élément central de la loi est l’introduction et l’extension de l’obligation de facturation électronique, qui s’appliquait initialement aux pouvoirs publics et aux B2G et qui est désormais étendue au secteur B2B. Cette réglementation oblige les entreprises à transmettre leurs factures dans un format électronique standardisé (par exemple XRechnung ou ZUGFeRD).

L’objectif de cette mesure est de simplifier la facturation, de réduire les sources d’erreur et de diminuer la charge administrative. En outre, la loi garantit que toutes les factures électroniques doivent être archivées de manière sécurisée et conservées pendant une période définie. Cela contribue à accroître la transparence, la traçabilité et la conformité dans les transactions commerciales. La loi sur les opportunités de croissance marque donc une étape importante vers une économie et une administration publique modernes et numérisées.

Site officiel de la loi sur les opportunités de croissance

Délais et exigences importants

  • 2025: à partir du 1er janvier 2025, il sera obligatoire pour toutes les entreprises B2B de recevoir et d’archiver correctement les factures électroniques. Les entreprises devront adapter leurs systèmes afin de traiter les factures électroniques dans un format normalisé et de les archiver en toute sécurité pendant la période de conservation requise par la loi.
  • Fin 2026: Le régime transitoire qui permettait jusqu’à présent aux entreprises B2B d’utiliser des factures papier ou d’autres formats électroniques prendra fin le 31 décembre 2026. A partir de cette date, ces entreprises devront uniquement émettre et recevoir des e-factures au format prescrit.
  • Fin 2027: une période de transition prolongée pour les entreprises B2B dont le chiffre d’affaires de l’année précédente est inférieur à 800.000 euros expire le 31 décembre 2027. Ces entreprises, qui pouvaient jusqu’à présent envoyer des factures sur papier ou sous d’autres formats, devront également passer à l’e-facture d’ici là.

2028: A partir du 1er janvier 2028, toutes les entreprises B2B seront soumises à l’obligation d’utiliser des factures électroniques. A partir de cette date, toutes les factures devront être émises, reçues et archivées exclusivement sous forme numérique et dans un format standardisé.

Qu’est-ce que cela signifie pour les entreprises ?

L’introduction de l’obligation de facturation électronique dans le cadre de la loi sur les opportunités de croissance entraîne de profonds changements pour les entreprises B2B. Le passage au traitement numérique des factures n’est pas seulement une exigence légale, il présente également de nombreux avantages. Mais que doivent faire concrètement les entreprises B2B pour se conformer à ces exigences ?

Intégration d’un format de facture numérique : les entreprises B2B doivent émettre leurs factures au format XRechnung ou ZUGFeRD. Cela signifie que les factures doivent être lisibles par une machine afin de permettre un traitement facile par les destinataires. Les entreprises doivent donc mettre en place des solutions logicielles appropriées qui prennent en charge ces formats.

Automatisation du traitement des factures : le traitement manuel des factures est de plus en plus inefficace et source d’erreurs. En adoptant des solutions logicielles de traitement numérique des factures, les entreprises peuvent améliorer leur efficacité et minimiser les erreurs. Les flux de travail automatisés contribuent à simplifier la facturation et à rendre l’ensemble du processus plus rapide et plus fluide.

Archivage des documents et obligations de conservation : Les exigences en matière d’archivage des documents sont également renforcées par l’obligation de facturation électronique. Toutes les factures électroniques doivent être archivées de manière sécurisée et conservées pendant une période de dix ans. Les entreprises doivent s’assurer que leurs systèmes d’archivage répondent à ces exigences.

Quelle est la prochaine étape ?

L’obligation de facturation électronique et le traitement numérique des factures ne sont qu’une partie de la vaste transformation numérique à laquelle les entreprises B2B en particulier seront confrontées dans les années à venir. Cependant, la loi sur les opportunités de croissance n’est pas la fin du voyage, mais plutôt un jalon sur la voie d’un avenir numérique sans papier.

  • Intégration de l’intelligence artificielle (IA): les entreprises vont probablement s’appuyer de plus en plus sur des solutions basées sur l’IA pour améliorer encore l’efficacité de la facturation. Ces technologies peuvent non seulement créer et envoyer des factures automatiquement, mais aussi détecter les incohérences dans les factures et faire des suggestions pour corriger les erreurs.
  • Poursuite de l’harmonisation européenne: dans les années à venir, il faut s’attendre à une plus grande harmonisation des formats de factures numériques au niveau européen. Les entreprises B2B qui opèrent à l’échelle internationale devront s’adapter à des normes uniformes et à de nouvelles contraintes.

Conclusion : quel sera l’avenir de l’e-facture à partir de 2025 ?

L’introduction de l’obligation de facturation électronique par la loi sur les opportunités de croissance est une étape importante vers une administration numérique et efficace. Les entreprises B2B qui n’ont pas encore commencé leur transition doivent agir rapidement pour se conformer aux exigences de la loi. Cependant, la numérisation du traitement des factures ne permet pas seulement de se conformer aux exigences légales, mais aussi d’optimiser les processus, de réduire les coûts et d’améliorer l’efficacité.

Avec le passage à l’année 2024/2025, le secteur B2B est confronté à une série de nouveaux défis, mais aussi d’opportunités. La mise en œuvre de l’e-facture et l’automatisation du traitement des factures sont des étapes clés sur la voie d’un avenir numérique. Bien se préparer dès maintenant permettra non seulement de répondre aux exigences légales, mais aussi de profiter des avantages de la numérisation.

Organiser un entretien de conseil

Ceci pourrait aussi vous intéresser

Interface DATEV en ligne dans windream ECM

en savoir plus

La fusion crée un nouveau fournisseur leader de solutions logicielles RH en Allemagne

en savoir plus

La GED comme sujet informatique stratégique : pourquoi vous devez agir maintenant en tant que décideur informatique

en savoir plus

Les défis numériques de la comptabilité : des factures papier au système financier connecté

en savoir plus